ويزمو UAE
- 81.00المراجعات
- 4.1
- المطوّر
- Whizmo Holdings Inc.
- تاريخ الإصدار
- 25/08/2024
لقطات الشاشة
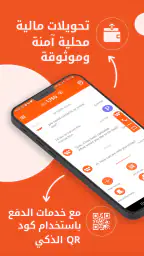
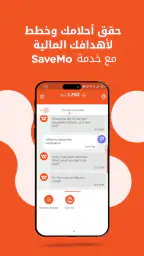
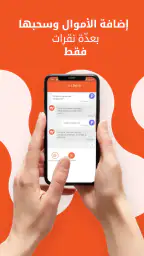
عندما جربت ويزمو UAE فكرت فيه أولاً كأداة عملية للمواقف التي تحتاج فيها إلى إرسال المال أو استلامه من دون المرور بالإجراءات المعتادة لفتح حساب مصرفي. هذا يجعله مختلفاً عن تطبيقات البنوك التقليدية، لكنه لا يحوله تلقائياً إلى بديل كامل عنها. في الاستخدام اليومي، قيمته الحقيقية تظهر عندما تريد تبسيط حركة مبلغ بين أشخاص يعرفون بعضهم، أو عندما يحتاج أحد أفراد المنزل إلى وسيلة مالية منفصلة عن الحساب البنكي الرئيسي.
التطبيق من فئة الشؤون المالية، وتطوره شركة Whizmo Holdings Inc. وهو متاح مجاناً، لذلك يمكن تجربته من دون التزام مالي مباشر تجاه التطبيق نفسه. حصل على متوسط تقييم يبلغ 4.1 من 5، مع أكثر من مئتي تقييم، ووصل إلى أكثر من مئة ألف تثبيت. هذه الأرقام تعطي انطباعاً بوجود اهتمام فعلي به، لكنها لا تعني أن التجربة ستناسب كل مستخدم أو أن التطبيق يغطي كل احتياجات الخدمات المصرفية.
كيف يعمل ويزمو UAE داخل الاستخدام المنزلي اليومي؟
موقف واقعي بين أفراد المنزل
تخيلت استخدامه في منزل يشارك فيه أكثر من شخص في المصروفات الصغيرة. قد يحتاج أحدهم إلى استلام مبلغ من قريب، أو إرسال قيمة مشتريات إلى شخص آخر، بينما لا يرغب الطرفان في تبادل بيانات حساب مصرفي أو الاعتماد على النقد. في هذا النوع من المواقف، فكرة ويزمو واضحة: إنشاء مساحة مالية مخصصة للإرسال والاستلام، بدلاً من جعل كل عملية مرتبطة بحساب بنكي تقليدي.
الميزة هنا ليست في استبدال البنك بالكامل، بل في تقليل الاحتكاك في المعاملات المحدودة. فإذا كان أحد أفراد الأسرة يتولى شراء حاجات المنزل، يمكن إرسال المبلغ إليه قبل الشراء أو بعده. وإذا كان شخص آخر يحتاج إلى استلام مال من قريب، فقد تكون هذه الطريقة أبسط من طلب تحويل مصرفي كامل. لكنني أنصح بالتعامل معه كأداة للمعاملات المناسبة له، لا كصندوق وحيد لكل أموال الأسرة.
في المقابل، لا أرى أن استخدامه المشترك يعني تسجيل الدخول بحساب واحد على عدة أجهزة. الحدود بين الحسابات مهمة جداً في أي تطبيق مالي. الأفضل أن يكون لكل شخص حسابه وبياناته وطريقة استخدامه، حتى تبقى مسؤولية كل عملية واضحة. مشاركة الهاتف أو ترك الحساب مفتوحاً قد يسبب ارتباكاً، خصوصاً عندما يتناوب أفراد المنزل على الجهاز نفسه.
هذه نقطة عملية قد يغفل عنها المستخدم الجديد: سهولة إرسال المال لا تعني أن الحساب مناسب للإدارة الجماعية. إذا كان الزوجان أو أفراد الأسرة يريدون متابعة مصروف مشترك، فينبغي أن يتفقوا مسبقاً على من يرسل، ومن يستلم، وكيف يحتفظ كل طرف بسجل عملياته. التطبيق قد يسهّل الحركة، لكنه لا يضع نظاماً عائلياً بدلاً عنكم.
البداية وحدود الحساب الشخصي
عند بدء استخدام أي تطبيق مالي، أتعامل مع إعداد الحساب باعتباره مرحلة لتحديد الحدود، لا مجرد خطوات سريعة للوصول إلى الشاشة الرئيسية. في ويزمو UAE، من المفيد أن يقرر المستخدم منذ البداية الغرض الأساسي من الحساب: هل سيستخدمه لاستلام مبالغ متفرقة، أم لإرسال المال، أم للتعامل مع مصروفات منزلية محدودة؟ وضوح الغرض يمنع تحول الحساب إلى مساحة غير منظمة تختلط فيها أموال عدة أشخاص.
وجود التطبيق على جهاز مشترك يحتاج إلى انتباه إضافي. لا أنصح بترك الحساب مفتوحاً بعد الانتهاء، ولا بإعطاء الهاتف لشخص آخر مع بقاء شاشة المعاملات متاحة. حتى في المنزل، الخصوصية المالية تظل مهمة. ومن الأفضل أن يعرف كل مستخدم أي حساب يخصه قبل تنفيذ الإرسال أو الاستلام، لأن الخطأ في اختيار الحساب قد يكون أكثر إزعاجاً من الخطأ في تطبيق اجتماعي أو للتسوق.
التطبيق يعمل على أجهزة تبدأ من نظام أندرويد 7.0، وهذا يوسع نطاق الأجهزة التي يمكن أن تستفيد منه، خصوصاً إذا كان لدى الأسرة هاتف قديم مخصص للمعاملات. مع ذلك، الهاتف القديم ليس بالضرورة الخيار الأفضل إذا كان بطيئاً أو لا يحصل على تحديثات أمنية مناسبة. التوافق التقني وحده لا يكفي لاتخاذ قرار استخدامه على جهاز يتعامل مع المال.
الإصدار الحالي هو 1.2.0.1551-uae، وهو تفصيل يستحق الانتباه عند تثبيت التطبيق أو تحديثه، خصوصاً إذا لاحظت اختلافاً بين ما يظهر على جهاز وآخر. في التطبيقات المالية، لا أتعامل مع التحديثات كأمر ثانوي؛ أحرص على استخدام النسخة المتاحة من المصدر الرسمي، وأراجع اسم التطبيق والمطور قبل تسجيل أي بيانات.
التنسيق بين المرسل والمستلم
أكثر استخدام أعجبني منطقياً هو تنسيق المدفوعات الصغيرة بين أشخاص يعرفون بعضهم. بدلاً من إرسال رسائل كثيرة لتحديد من دفع ومتى، يمكن جعل العملية مرتبطة بالشخص الذي يستلم المال أو يرسله. لكن هذا لا يلغي الحاجة إلى التواصل. قبل الإرسال، من المفيد كتابة سبب المبلغ في المحادثة العادية أو الاتفاق عليه بوضوح، لأن تطبيق تحويل المال ليس بديلاً عن سجل المصروفات أو عن التفاهم بين أفراد المنزل.
في سيناريو عملي، يمكن لأحد أفراد الأسرة أن يرسل مبلغاً إلى الشخص الذي يشتري مستلزمات المنزل، ثم يحتفظ الطرفان بتأكيد العملية داخل التطبيق أو بسجل خاص بهما. هذه العادة البسيطة تمنع السؤال المتكرر: هل تم الإرسال؟ وهل المبلغ مخصص للشراء أم لمصروف آخر؟ القوة هنا في جعل العملية محددة، لا في كثرة التحويلات.
من المفيد أيضاً الفصل بين الاستخدامات. إذا كان الحساب يستقبل مبالغ من الأقارب، فلا تخلط ذلك مع الأموال المخصصة لمصاريف مشتركة إلا إذا كان الجميع يعرفون ما يحدث. هذا النوع من الفصل يساعد على اكتشاف الأخطاء بسرعة، ويجعل مراجعة الحركة المالية أقل إرباكاً. بالنسبة لي، هذه من أفضل طرق الاستفادة من التطبيق من دون تحويله إلى دفتر حسابات معقد.
ومع ذلك، سيحتاج بعض المستخدمين إلى بديل أكثر تكاملاً. إذا كنت تريد ميزانية منزلية مفصلة، أو تصنيفاً متقدماً للمصروفات، أو حساباً مشتركاً رسمياً، فالأداة المصرفية التقليدية أو تطبيق إدارة الميزانية قد يكون أنسب. ويزمو UAE يبدو أكثر ملاءمة للحركة المباشرة بين الأشخاص من إدارة مالية منزلية شاملة.
الثقة قبل السرعة
سهولة الاستخدام في الخدمات المالية لها جانب آخر: قد تجعل المستخدم يتصرف بسرعة أكبر مما ينبغي. لذلك لا أرسل المال إلى شخص لم أتحقق من هويته، ولا أتعامل مع طلب عاجل على أنه صحيح لمجرد أن صياغته تبدو مألوفة. في المنزل، هذا يعني التأكد من أن الشخص الذي يطلب المبلغ هو فعلاً صاحب الحساب أو الهاتف الذي تتواصل معه، خصوصاً عندما يستخدم أفراد الأسرة أجهزة متقاربة أو حسابات متعددة.
الفئة العمرية للتطبيق هي PEGI 3، وهذا تصنيف عمري مناسب للتطبيق من ناحية المحتوى العام، لكنه لا يعني أن الطفل الصغير أصبح جاهزاً لإدارة المال. العمر المناسب للمحتوى ليس بديلاً عن النضج المالي أو إشراف ولي الأمر. لا أرى من الحكمة إعطاء طفل إمكانية تنفيذ معاملات لمجرد أن التطبيق يحمل تصنيفاً منخفضاً للعمر.
في الاستخدام العائلي، أفضّل أن يكون صاحب الحساب شخصاً بالغاً قادراً على فهم قيمة المبلغ والجهة المستلمة ونتيجة الإرسال. وإذا كان هناك مراهق يحتاج إلى استقبال المال، فمن الأفضل أن يضع الوالدان قواعد واضحة خارج التطبيق: ما الغرض من المال، ومن يوافق على الإرسال، وكيف تتم مراجعة العمليات. لا ينبغي افتراض وجود أدوات رقابة عائلية مدمجة ما لم تكن ظاهرة بوضوح في تجربة التطبيق.
كما أن الثقة لا تعني مشاركة رموز الدخول أو ترك الهاتف بلا حماية. حتى بين أفراد الأسرة، لكل شخص حدود مالية وخصوصية مختلفة. استخدام ويزمو على جهاز مشترك ممكن من الناحية العملية، لكنه يحتاج إلى انضباط: تسجيل الخروج عند الحاجة، عدم حفظ بيانات الدخول بطريقة مكشوفة، والتأكد من الشاشة التي تنفذ منها العملية قبل الضغط النهائي.
أين يتفوق على البدائل المعتادة؟
مقارنة بتطبيق البنك، يقدم ويزمو UAE فكرة أبسط لمن يريد إرسال المال واستلامه من دون الحاجة إلى حساب مصرفي. هذا قد يكون مفيداً لشخص لا يريد فتح حساب تقليدي من أجل معاملات محدودة، أو لشخص يتعامل مع تحويلات شخصية صغيرة أكثر من تعامله مع الخدمات البنكية المتكاملة.
ومقارنة بالنقد، يمنح التطبيق طريقة أكثر قابلية للتتبع من تسليم الأوراق النقدية يداً بيد. هذا لا يعني أن كل عملية تصبح محاسبية تلقائياً، لكنه يساعد على ربط الإرسال والاستلام بحساب رقمي بدلاً من الاعتماد على الذاكرة. بالنسبة إلى مصروفات المنزل، هذه نقطة مريحة عندما يتكرر تبادل المبالغ بين الأشخاص.
أما مقارنة بتطبيقات المحافظ أو التحويل الأخرى، فاختياري سيتوقف على ما إذا كان الطرف الآخر يستخدم ويزمو بالفعل وما إذا كانت طريقة الإرسال تناسبه. لا فائدة من تطبيق سهل إذا اضطررت إلى إقناع كل مستلم بتثبيته في كل مرة. لذلك أنظر إلى شبكة الأشخاص الذين أتعامل معهم قبل أن أجعله وسيلتي الأساسية.
ومن جهة أخرى، البنك يظل أفضل عندما تحتاج إلى خدمات مالية أوسع، أو إلى علاقة مصرفية طويلة المدى، أو إلى إدارة أموال كبيرة. كما أن النقد قد يكون عملياً في موقف سريع لا يملك فيه الطرف الآخر هاتفاً مناسباً أو اتصالاً متاحاً. ويزمو ليس منتجاً يلغي كل هذه الخيارات؛ قيمته تظهر عندما تكون بساطة الإرسال والاستلام هي الأولوية.
تفاصيل صغيرة تغير طريقة الاستخدام
أول نصيحة عملية لدي هي إجراء تجربة محدودة مع شخص تثق به قبل الاعتماد على التطبيق في مبلغ مهم. الهدف ليس اختبار الفكرة فقط، بل التأكد من أن الطرفين يفهمان خطوات الإرسال والاستلام وأن الحساب الصحيح مستخدم. بعد ذلك، يمكن وضع قاعدة منزلية مثل مراجعة اسم المستلم والمبلغ مرة ثانية قبل التنفيذ.
النصيحة الثانية هي تخصيص غرض واضح للحساب. لا تستخدمه في الوقت نفسه لمصروفات منزلية مشتركة، ومبالغ شخصية، واستلام أموال من عدة أطراف من دون أي طريقة للتمييز بينها. حتى لو لم يقدم التطبيق نظام ميزانية متقدماً، يمكنك تعويض ذلك بسجل بسيط خارج التطبيق يتضمن تاريخ العملية وسببها والطرف المعني.
النصيحة الثالثة تتعلق بالأجهزة. إذا كان الهاتف مشتركاً، فاجعل استخدام التطبيق مرتبطاً بدور واضح: شخص يفتح حسابه عند الحاجة، ثم ينهي الجلسة أو يغلق التطبيق قبل تسليم الهاتف. لا تجعل الجهاز المشترك سبباً لخلط الحسابات. وإذا كان الهاتف قديماً، فاختبر أداءه قبل الاعتماد عليه في موقف مستعجل، لأن البطء قد يؤدي إلى نقر متكرر أو ارتباك في الشاشة.
أما النصيحة الرابعة فهي عدم اعتبار سهولة الاستلام دليلاً على أن كل طلب شرعي. افصل بين هوية الشخص وبين طريقة التحويل. اتصل به عبر قناة أخرى عند وجود أي شك، ولا تنفذ طلباً فقط لأنه جاء من اسم مألوف. هذه ليست مشكلة خاصة بالتطبيق وحده، لكنها تصبح أكثر أهمية عندما تُستخدم وسيلة مالية في منزل أو مجموعة عائلية كبيرة.
لمن أنصح به ولمن لا أنصح به؟
أنصح بتجربة ويزمو UAE لمن يريد وسيلة مجانية وبسيطة لإرسال المال واستلامه من دون الحاجة إلى حساب مصرفي، خصوصاً إذا كان يتعامل مع عدد محدود من الأشخاص الذين يثق بهم. يناسب أيضاً أفراد المنزل الذين يحتاجون إلى تنسيق مصروفات صغيرة، بشرط أن يحافظ كل شخص على حسابه وحدوده وأن يتفق الجميع على طريقة واضحة للمراجعة.
قد يكون خياراً جيداً لمن لا يريد تحويل كل عملية شخصية إلى إجراء مصرفي كامل. كذلك قد يفيد الشخص الذي يستقبل مبالغ من الأقارب أو الأصدقاء ويريد طريقة رقمية بدلاً من النقد. في هذه الحالات، فائدته ليست في كثرة الأدوات، بل في تقليل الخطوات اللازمة للمعاملة الأساسية.
لكنني لا أنصح بجعله الخيار الوحيد لمن يدير ميزانية منزلية معقدة أو يحتاج إلى تقارير مفصلة ومتابعة مالية شاملة. ولا أراه مناسباً لمن يريد حساباً عائلياً مشتركاً من دون تحديد ملكية كل عملية. كما أن الشخص الذي لا يثق إلا بالبنك في التعاملات المهمة قد يفضل الاستمرار في تطبيقه المصرفي، مع استخدام ويزمو فقط عندما تكون طبيعته أبسط.
وأتحفظ أيضاً على استخدامه مع الأطفال أو على جهاز يصل إليه الجميع بلا ضوابط. التصنيف PEGI 3 لا يساوي تصريحاً بإدارة المال من دون إشراف. إذا كان الهدف تعليم الابن أو الابنة التعامل مع المصروف، فالقواعد العائلية والمراجعة المباشرة أهم من تثبيت التطبيق وحده.
الحكم النهائي على تجربة ويزمو UAE
بعد النظر إليه كأداة مالية منزلية، أجد أن ويزمو UAE يقدم فكرة واضحة ومفيدة: إرسال المال واستقباله من دون الاعتماد على حساب مصرفي. قوته الأساسية في المعاملات المباشرة بين أشخاص يعرفون بعضهم، وفي الحالات التي تكون فيها البساطة أهم من مجموعة واسعة من الخدمات.
أعجبني أنه متاح مجاناً ويعمل على إصدار قديم نسبياً من أندرويد، ما يجعله قابلاً للتجربة على أجهزة ليست حديثة جداً. كما أن وجوده ضمن تطبيقات الشؤون المالية يجعله خياراً يستحق النظر لمن يبحث عن بديل للنقد أو عن طريقة أخف من التطبيق البنكي في التحويلات الشخصية.
لكنني لا أتعامل معه كحساب بنكي كامل أو كنظام إدارة عائلية جاهز. نجاحه في المنزل يعتمد على سلوك المستخدم: حساب منفصل لكل شخص، مراجعة دقيقة قبل الإرسال، وعدم مشاركة بيانات الدخول أو ترك الجهاز مفتوحاً. إذا التزمت بهذه الحدود، فقد يكون عملياً جداً في مواقف يومية محددة.
الخلاصة التي أصل إليها هي أن ويزمو UAE مناسب للبساطة المنضبطة، وليس للاستخدام العشوائي. سأرشحه لصديق يحتاج إلى إرسال واستلام مبالغ معروفة من أشخاص موثوقين، وسأخبره في الوقت نفسه أن يقارن احتياجاته: إن كان يريد تحويلات شخصية سهلة، فالتطبيق يستحق التجربة؛ وإن كان يريد إدارة مالية متكاملة أو حساباً عائلياً رسمياً، فسيحتاج إلى حل آخر بجانبه.
وبالنسبة إلى منزل يستخدم هاتفاً مشتركاً أو يضم أفراداً من أعمار مختلفة، تكون النتيجة واضحة: يمكن أن يساعد التطبيق في التنسيق، لكنه لا يتولى وضع الحدود بدلاً عنكم. هذه المسؤولية تبقى على المستخدمين، وهي العامل الذي يحدد ما إذا كانت التجربة مريحة وآمنة في الحياة اليومية.
أبرز المزايا
- يقدم عروضًا وخصومات محلية مفيدة في الإمارات.
- يساعد على اكتشاف مطاعم ومتاجر وخدمات قريبة.
- واجهة الاستخدام بسيطة وسهلة التصفح.
- يوفر معلومات واضحة عن تفاصيل العروض وشروطها.
- مناسب للعثور على تجارب جديدة بأسعار أقل.
القيود
- قد تختلف جودة العروض وتوفرها من منطقة إلى أخرى.
- بعض الخصومات قد تكون محدودة بوقت أو بعدد مستخدمين.
- قد تتطلب الاستفادة من العرض التسجيل أو إبراز قسيمة.
- تحديثات العروض ليست دائمًا فورية.
- عدد الخيارات قد يكون أقل خارج المدن الرئيسية.
الأسئلة الشائعة
ما هو تطبيق ويزمو UAE وما الخدمات التي يقدمها؟
ويزمو UAE هو تطبيق مخصص للوصول إلى مجموعة من الخدمات والمعلومات المرتبطة بالإمارات العربية المتحدة من خلال واجهة واحدة. يختلف المحتوى المتاح بحسب الإصدار والمنطقة، وقد يشمل الأخبار أو العروض أو الخدمات المحلية أو الأدلة والمعلومات المفيدة للمستخدمين. قبل التنزيل، يُنصح بمراجعة وصف التطبيق والأذونات المطلوبة للتأكد من أنه يلبي احتياجاتك.
هل تطبيق ويزمو UAE مجاني للاستخدام؟
يمكن تنزيل ويزمو UAE عادةً مجانًا، لكن بعض الميزات أو الخدمات قد تتطلب اشتراكًا أو عمليات شراء داخل التطبيق، بحسب طبيعة المحتوى المتاح. من الأفضل التحقق من صفحة التطبيق في متجر Google Play أو App Store لمعرفة الأسعار الحالية وأي خطط مدفوعة. كما يُنصح بقراءة شروط الدفع قبل تفعيل أي خدمة إضافية.
هل يعمل ويزمو UAE على أجهزة أندرويد وآيفون؟
يعتمد توفر ويزمو UAE على إصدار التطبيق والمنصة التي يدعمها المطور. قبل التثبيت، تحقق من توافقه مع إصدار نظام Android أو iOS الموجود على جهازك، إضافة إلى مساحة التخزين المطلوبة. قد تختلف بعض الوظائف بين الهاتف والآخر، لذلك يُفضل استخدام النسخة الرسمية من المتجر المناسب وتحديث النظام والتطبيق للحصول على أفضل أداء ممكن.
هل يحتاج ويزمو UAE إلى إنشاء حساب أو تقديم بيانات شخصية؟
قد يسمح التطبيق بتصفح بعض المحتوى دون تسجيل، بينما تتطلب الخدمات التفاعلية أو حفظ التفضيلات أو إرسال الطلبات إنشاء حساب. أثناء التسجيل، قد يُطلب إدخال رقم الهاتف أو البريد الإلكتروني أو معلومات أخرى بحسب الوظيفة المستخدمة. راجع سياسة الخصوصية لمعرفة كيفية جمع البيانات واستخدامها، وتجنب مشاركة معلومات حساسة ما لم تكن ضرورية.
هل استخدام ويزمو UAE آمن وما الأذونات التي يحتاج إليها؟
تعتمد سلامة استخدام ويزمو UAE على مصدر التنزيل، وتحديثات المطور، والأذونات التي تمنحها للتطبيق. نزّله من المتجر الرسمي فقط، وراجع طلبات الوصول إلى الموقع أو الإشعارات أو الملفات قبل الموافقة. إذا طلب التطبيق صلاحيات لا تبدو مرتبطة بوظيفته، يمكنك رفضها أو تعطيلها من إعدادات الجهاز، مع العلم أن بعض الميزات قد تتأثر.


